Wypadek drogowy, nagłe zdarzenie w pracy albo upadek na nieodśnieżonym chodniku może w kilka sekund zmienić całe życie. Osoba poszkodowana musi wtedy zająć się dwoma sprawami: powrotem do zdrowia oraz poznaniem swoich praw. Wbrew temu, co często się uważa, rekompensata po urazie nie jest jednym świadczeniem. Obejmuje różne roszczenia, które mają pokryć straty finansowe i wynagrodzić doznaną krzywdę.
Jeśli do wypadku doszło z winy innej osoby, jednym z podstawowych sposobów uzyskania pieniędzy jest odszkodowanie za uszczerbek na zdrowiu. Nie służy ono tylko do opłacenia leków. Może pomóc także pokryć skutki wypadku, które pojawiają się przez wiele miesięcy lub lat.
Aby otrzymać należne środki, trzeba znać zasady postępowania, zebrać dowody i wiedzieć, jakie prawa przysługują osobie poszkodowanej.
Czym jest uszczerbek na zdrowiu i kiedy przysługuje odszkodowanie?
Uszczerbek na zdrowiu oznacza naruszenie sprawności organizmu, które utrudnia jego normalne działanie lub wykonywanie pracy. Może obejmować złamania, uszkodzenia tkanek i narządów, ale także problemy psychiczne. Do takich problemów należą między innymi zespół stresu pourazowego (PTSD), lęk i depresja powstałe po traumatycznym zdarzeniu. O odszkodowanie można się ubiegać wtedy, gdy między wypadkiem a pogorszeniem zdrowia istnieje związek przyczynowy.
Określenie „odszkodowanie za uszczerbek” jest w prawie cywilnym używane potocznie. W praktyce obejmuje ono różne roszczenia. Jedno dotyczy strat finansowych, takich jak koszty leczenia, a drugie zadośćuczynienia za ból i cierpienie. Prawo do takich świadczeń powstaje zwykle wtedy, gdy uraz jest skutkiem zaniedbania lub bezprawnego działania innej osoby albo gdy poszkodowany ma odpowiednią dobrowolną polisę osobową.
Uszczerbek stały a długotrwały – najważniejsze różnice
Medycyna rozróżnia dwa główne rodzaje uszczerbku: stały i długotrwały. Stały uszczerbek oznacza nieodwracalne uszkodzenie ciała. Według obecnej wiedzy medycznej stan poszkodowanego nie powinien już ulec poprawie. Przykładami są amputacja kończyny, trwałe i rozległe blizny, zesztywnienie stawu oraz nieodwracalna utrata wzroku lub słuchu.
Długotrwały uszczerbek występuje wtedy, gdy problemy zdrowotne trwają dłużej niż sześć miesięcy, ale leczenie lub rehabilitacja mogą przynieść poprawę. Podział ten ma znaczenie przy ustalaniu kwoty świadczenia. Trwałe kalectwo zwykle prowadzi do wyższej rekompensaty niż uraz, który może z czasem ustąpić.
Czy każdy uraz po wypadku daje prawo do świadczenia?
Nie każde stłuczenie lub niewielkie otarcie oznacza wysokie odszkodowanie. Każdy rzeczywisty uraz, który powoduje ból albo utrudnia codzienne życie, może jednak być podstawą roszczeń. Kodeks karny dzieli uszczerbki na lekkie, trwające krócej niż 7 dni, średnie i ciężkie. W prawie cywilnym nawet lekki rozstrój zdrowia może uzasadniać żądanie zwrotu wydatków i wypłaty odpowiedniego zadośćuczynienia.
Poszkodowany powinien wykazać, że wypadek spowodował ból, stres, ograniczenie codziennego życia lub konieczność wykonania badań i rozpoczęcia leczenia. Nawet orzeczenie 0% stałego uszczerbku nie zawsze oznacza brak pieniędzy. Sądy przyjmują, że ból trwający kilka tygodni, noszenie kołnierza ortopedycznego i związane z tym utrudnienia mogą uzasadniać zadośćuczynienie.
Z jakich źródeł można uzyskać odszkodowanie za uszczerbek na zdrowiu?
Osoba poszkodowana nie musi korzystać tylko z jednego źródła pieniędzy. Polskie przepisy pozwalają czasem otrzymać świadczenia z kilku miejsc, jeśli każde z nich wynika z innej umowy lub podstawy prawnej. W praktyce oznacza to możliwość pobierania pieniędzy od różnych podmiotów. Dzięki temu łatwiej pokryć pełne skutki wypadku.
W zależności od rodzaju zdarzenia pieniądze mogą pochodzić z obowiązkowego ubezpieczenia OC sprawcy, ubezpieczenia wypadkowego ZUS oraz prywatnych polis indywidualnych lub grupowych. Można skorzystać z jednej drogi albo z kilku jednocześnie. Wybór właściwego rozwiązania ma duże znaczenie dla wysokości uzyskanej rekompensaty.
Odszkodowanie z OC sprawcy wypadku
Ubezpieczenie OC sprawcy jest zwykle najszerszym źródłem pieniędzy dla ofiary wypadku drogowego, błędu medycznego lub zaniedbania właściciela albo zarządcy nieruchomości. Zasada pełnego naprawienia szkody oznacza, że ubezpieczyciel osoby odpowiedzialnej powinien pokryć wszystkie skutki wypadku. Dotyczy to zarówno strat finansowych, jak i bólu oraz innych osobistych konsekwencji.
Jeśli sprawca uciekł z miejsca wypadku albo nie miał ważnego OC, poszkodowany nie musi kierować roszczeń tylko do jego prywatnego majątku. W takim przypadku wypłatą może zająć się Ubezpieczeniowy Fundusz Gwarancyjny (UFG). Wniosek składa się za pośrednictwem dowolnego ubezpieczyciela działającego w Polsce.
Świadczenie z prywatnej polisy na życie lub NNW
Drugim źródłem pieniędzy są dobrowolne ubezpieczenia od następstw nieszczęśliwych wypadków, czyli NNW. Mogą to być polisy kupione samodzielnie, dodatki do ubezpieczenia samochodu lub ubezpieczenia grupowe oferowane w miejscu pracy. Ich zaletą jest to, że wypłata zwykle nie zależy od tego, kto spowodował wypadek. Pieniądze może otrzymać także osoba, która sama przyczyniła się do zdarzenia, o ile umowa nie wyłącza takiej sytuacji.
Kwota z polisy NNW zależy od sumy ubezpieczenia oraz tabeli procentowego uszczerbku stosowanej przez dane towarzystwo. Wypłata z prywatnej polisy nie zmniejsza pieniędzy, których poszkodowany żąda z OC sprawcy. Oba świadczenia mogą być wypłacone niezależnie od siebie.
Jakie świadczenia można uzyskać po wypadku?
Wiele osób nie wie, jak szeroki zakres roszczeń może obejmować odszkodowanie z OC sprawcy. W prawie cywilnym szkoda na osobie składa się z dwóch głównych części. Pierwsza to szkoda majątkowa, czyli straty i wydatki. Druga to szkoda niemajątkowa, czyli ból, cierpienie i inne negatywne przeżycia.
W piśmie do ubezpieczyciela trzeba wymienić każde roszczenie osobno. Samo ogólne żądanie „odszkodowania za uszczerbek” może spowodować wypłatę niskiej kwoty. Ubezpieczyciel może wtedy pominąć część wydatków poniesionych w czasie leczenia i powrotu do sprawności.
Odszkodowanie za poniesione koszty leczenia i rehabilitacji
Odszkodowanie za szkodę majątkową ma przywrócić stan finansów poszkodowanego sprzed wypadku. Obejmuje uzasadnione wydatki potrzebne w czasie leczenia. Mogą to być koszty prywatnych wizyt i badań, zwłaszcza gdy długie czekanie na świadczenie w ramach NFZ mogłoby pogorszyć zdrowie. Zwrot może dotyczyć także leków, opatrunków, stabilizatorów oraz sprzętu ortopedycznego.
Do zwrotu mogą kwalifikować się również koszty dojazdów do lekarzy i placówek medycznych, zarówno poszkodowanego, jak i odwiedzających go bliskich. Można żądać także pieniędzy za specjalną dietę oraz opiekę innych osób. Ubezpieczyciel powinien zwrócić koszt opieki również wtedy, gdy bez wynagrodzenia zajmowali się poszkodowanym członkowie rodziny i poświęcali na to swój czas.
Zadośćuczynienie za ból, cierpienie i krzywdę
Zadośćuczynienie pieniężne, o którym mówi art. 445 § 1 Kodeksu cywilnego, jest jednorazową wypłatą za ból fizyczny i cierpienie psychiczne po wypadku. Inaczej niż wydatków na leczenie nie da się go wyliczyć na podstawie rachunków. Kwota zależy od sytuacji konkretnej osoby i skutków, jakie wypadek wywołał w jej życiu.
Przy ustalaniu zadośćuczynienia bierze się pod uwagę między innymi siłę i długość bólu, traumę, poczucie bezradności, utratę możliwości rozwijania zainteresowań oraz problemy z wykonywaniem dotychczasowych obowiązków rodzinnych i społecznych. W wielu sprawach zadośćuczynienie stanowi największą część wypłaty i jest dużo wyższe niż sam zwrot rachunków za leczenie.
Od czego zależy wysokość odszkodowania za uszczerbek na zdrowiu?
Kwota rekompensaty po wypadku nie jest przypadkowa, ale w sprawach z OC nie wynika też z jednego stałego wzoru. Ubezpieczyciel i sąd analizują różne okoliczności, aby ustalić, jak mocno zdarzenie wpłynęło na daną osobę.
Kwoty przyznawane w podobnych sprawach mogą bardzo się różnić. Ten sam uraz może mieć inne skutki u różnych osób. Złamanie, które u jednej osoby powoduje krótką przerwę w pracy, u innej może oznaczać utratę zawodu, dochodów i planów na przyszłość.
Procent uszczerbku a wysokość świadczenia
W prywatnych ubezpieczeniach NNW i w systemie ZUS procent uszczerbku zwykle bezpośrednio wpływa na kwotę wypłaty. Stosuje się prosty rachunek oparty na sumie ubezpieczenia lub stawce za jeden procent. W sprawach z OC procent uszczerbku ma inne znaczenie. Jest wskazówką dotyczącą rozmiaru obrażeń, ale nie wyznacza samodzielnie końcowej kwoty.
Widać różnicę między praktyką ubezpieczycieli a orzeczeniami sądów. Towarzystwa ubezpieczeniowe często wyliczają około 800-1000 zł za 1% trwałego uszczerbku. W sądach spotyka się kwoty od 2000 do 2500 zł lub więcej za każdy procent. Przy poważnych i skomplikowanych urazach sąd może ustalić całe zadośćuczynienie na podstawie wszystkich skutków wypadku, bez ścisłego stosowania tabel.
Wpływ wypadku na pracę, życie rodzinne i codzienne funkcjonowanie
Na wysokość świadczenia wpływa także to, jak uraz zmienił codzienne życie poszkodowanego. Złamana ręka może być dużym problemem dla pracownika biurowego, ale dla chirurga, muzyka lub mechanika może oznaczać utratę możliwości wykonywania zawodu. W takim przypadku skutki wypadku mogą objąć całą karierę i plany życiowe.
Znaczenie ma również wiek osoby poszkodowanej. Młoda osoba może przez kilkadziesiąt lat żyć z bólem, ograniczeniami i poczuciem wykluczenia, dlatego w takich przypadkach sądy często przyznają wyższe zadośćuczynienie. Brane są też pod uwagę utrata możliwości uprawiania sportu, rezygnacja z planów osobistych oraz konieczność korzystania z pomocy innych osób.
Jak udokumentować uszczerbek na zdrowiu?
W sprawach o odszkodowanie osoba, która żąda pieniędzy, musi udowodnić fakty, na których opiera swoje żądanie. Ubezpieczyciel nie wypłaci świadczenia tylko na podstawie informacji o bólu lub poniesionych stratach. Każde twierdzenie powinno mieć potwierdzenie w dokumentach, rachunkach albo zeznaniach.
Od pierwszego dnia po wypadku warto spokojnie i regularnie zbierać całą dokumentację. Nawet dobre argumenty mogą nie wystarczyć, jeśli w sprawie zabraknie dokumentów medycznych lub dowodów wydatków.
Dokumentacja medyczna od pierwszej wizyty po zakończenie leczenia
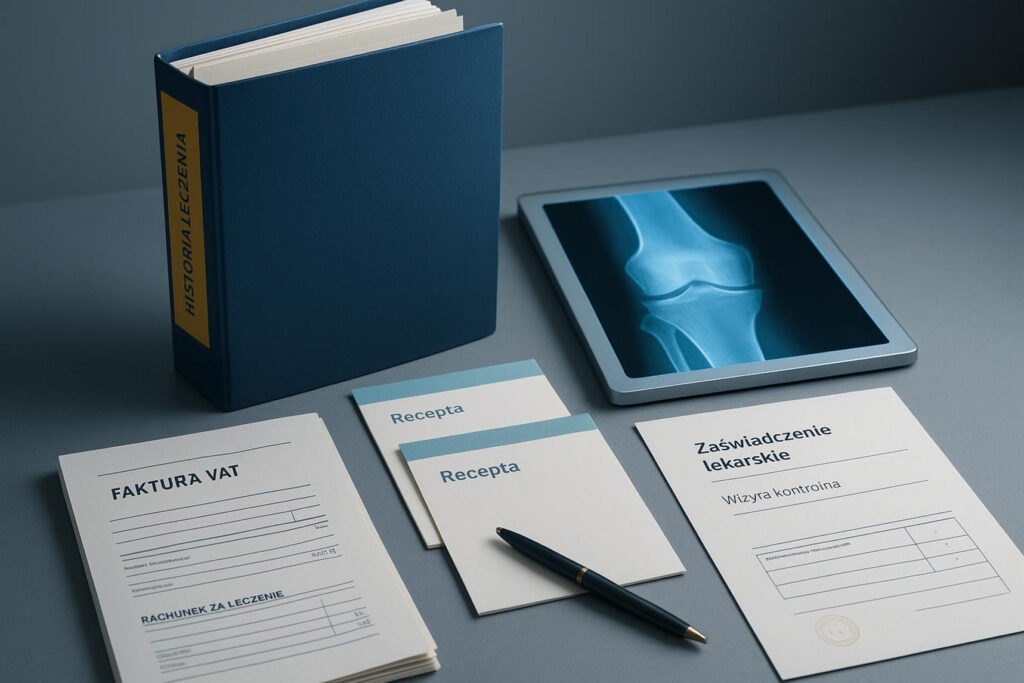
Podstawą roszczenia jest pełna historia leczenia. Powinna zaczynać się od karty wyjazdu pogotowia albo informacji z izby przyjęć, szpitalnego oddziału ratunkowego (SOR) lub innej placówki, w której udzielono pierwszej pomocy. Już podczas pierwszej wizyty należy powiedzieć lekarzowi o wszystkich objawach i sprawdzić, czy w dokumentacji zapisano, że uraz powstał w wyniku wypadku.
Należy przechowywać także dokumenty z kolejnych wizyt u ortopedy, neurologa, chirurga i innych specjalistów. Warto zachować skierowania, zlecenia zabiegów oraz zwolnienia lekarskie (ZLA). Długie przerwy w leczeniu mogą zostać wykorzystane przez ubezpieczyciela jako argument, że poszkodowany wrócił już do zdrowia albo zakończył rekonwalescencję. Dlatego warto na bieżąco kompletować dokumentację, a w razie wątpliwości skonsultować ją ze specjalistami z Optimal Solicitors.
Opinie lekarzy, wyniki badań i dokumentacja rehabilitacji
Dużą wartość mają wyniki badań obrazowych, takie jak zdjęcia rentgenowskie (RTG), opisy tomografii komputerowej (TK), rezonansu magnetycznego (MRI) i USG. Pokazują one, jakie uszkodzenia powstały w kościach, narządach i tkankach.
Trzeba też zbierać dokumenty dotyczące rehabilitacji. Zaświadczenia od fizjoterapeutów, terminy zabiegów oraz opisy postępów w leczeniu mogą potwierdzić, że problemy zdrowotne trwały długo. Jeśli wypadek spowodował problemy psychiczne, należy dołączyć dokumenty od psychiatry lub opinię psychologa.
Rachunki za leczenie, leki, rehabilitację i dojazdy
Aby otrzymać zwrot wydatków, należy przechowywać rachunki i inne dokumenty księgowe. Najlepszym dowodem są imienne faktury wystawione na poszkodowanego. W niektórych sytuacjach można wykorzystać także paragony połączone z zaleceniami lekarza. Przykładem może być paragon za ortezę wraz z pisemnym zaleceniem jej stosowania.
Dobrym rozwiązaniem jest prowadzenie listy wszystkich przejazdów do lekarzy i na rehabilitację. W zestawieniu należy zapisać datę, cel podróży, na przykład wizytę u ortopedy lub zabieg fizjoterapii, liczbę kilometrów, a także markę i pojemność silnika samochodu. Na tej podstawie można obliczyć koszt przejazdów według tzw. kilometrówki i żądać jego zwrotu.
Odszkodowanie za uszczerbek na zdrowiu z OC sprawcy – procedura krok po kroku
Dochodzenie pieniędzy z OC sprawcy wymaga wykonania kilku formalnych czynności. Potrzebna jest dokładność i pilnowanie terminów. Błędy popełnione na początku mogą wydłużyć postępowanie albo doprowadzić do wypłaty niższej kwoty.
Znajomość kolejnych etapów pomaga lepiej kontrolować sprawę i reagować na działania ubezpieczyciela, który może próbować ograniczyć wypłatę.
Zabezpiecz dowody i zgłoś wypadek odpowiednim służbom
Pierwsze czynności należy wykonać na miejscu zdarzenia. Przy wypadku drogowym, w którym ktoś został ranny, trzeba wezwać Policję. Funkcjonariusze sporządzą notatkę, w której opiszą zdarzenie i wskażą sprawcę. Taki dokument może ograniczyć późniejsze spory o odpowiedzialność.
Warto zrobić własne zdjęcia miejsca wypadku, uszkodzonych pojazdów, chodnika, budynku lub innych elementów, które mogły mieć znaczenie. Należy też zapisać dane świadków. Przy poślizgnięciu na lodzie albo potknięciu w sklepie trzeba szybko poprosić o zabezpieczenie nagrań monitoringu. Dobrze jest także sporządzić pisemny protokół zdarzenia z zarządcą budynku lub sklepu.
Zgłoś szkodę wraz z żądaniem wszystkich świadczeń
Szkodę zgłasza się u ubezpieczyciela sprawcy. Można zrobić to przez formularz internetowy, e-mailem albo listem poleconym. W zgłoszeniu należy opisać przebieg wypadku, wskazać osobę odpowiedzialną i wymienić wszystkie żądania. Mogą to być zadośćuczynienie, zwrot kosztów leczenia i utracone zarobki.
Ubezpieczyciel powinien wypłacić świadczenie w ciągu 30 dni od otrzymania zgłoszenia. Jeśli sprawa jest szczególnie trudna, termin może zostać wydłużony do 90 dni. Kwota, co do której odpowiedzialność nie budzi wątpliwości, powinna jednak zostać wypłacona w pierwszym, 30-dniowym terminie.
Jednorazowe odszkodowanie z ZUS za wypadek przy pracy
Jeśli wypadek wydarzył się podczas pracy albo w drodze do pracy, poszkodowany może korzystać z ochrony ubezpieczenia wypadkowego prowadzonego przez Zakład Ubezpieczeń Społecznych. Jednym ze świadczeń jest jednorazowe odszkodowanie z funduszu wypadkowego.
Jest to świadczenie ustalane według stałej stawki. Jego wysokość nie zależy od rzeczywistych zarobków poszkodowanego ani od poniesionych kosztów leczenia. Zależy od liczby procentów stałego lub długotrwałego uszczerbku oraz urzędowej stawki za jeden procent.
Kto może otrzymać świadczenie z ubezpieczenia wypadkowego?
Jednorazowe odszkodowanie może otrzymać osoba objęta obowiązkowym lub dobrowolnym ubezpieczeniem wypadkowym, która z powodu wypadku przy pracy albo choroby zawodowej doznała stałego lub długotrwałego uszczerbku. Dotyczy to pracowników zatrudnionych na umowie o pracę, zleceniobiorców oraz osób prowadzących działalność gospodarczą.
Zdarzenie musi zostać uznane za wypadek przy pracy w protokole powypadkowym sporządzonym przez zespół BHP albo w karcie wypadku. Od 1 kwietnia 2026 r. do 31 marca 2027 r. stawka jednorazowego odszkodowania z ZUS wynosi 1 781 zł za każdy procent uszczerbku. Przy 10% trwałego uszczerbku wypłata wyniesie więc 17 810 zł.
Jak odwołać się od orzeczenia lekarza lub decyzji ZUS?
Po zakończeniu leczenia i rehabilitacji stopień uszczerbku ocenia lekarz orzecznik ZUS. Jeśli poszkodowany uważa, że przyznany procent jest zbyt niski, może zgłosić sprzeciw do komisji lekarskiej ZUS. Trzeba to zrobić w ciągu 14 dni od otrzymania wypisu z orzeczenia.
Komisja może ponownie zbadać poszkodowanego albo ocenić sprawę na podstawie dokumentów. Następnie wydaje orzeczenie, na podstawie którego ZUS wydaje decyzję. Od tej decyzji można odwołać się do właściwego sądu rejonowego, czyli sądu pracy i ubezpieczeń społecznych. Pismo składa się za pośrednictwem oddziału ZUS w ciągu 30 dni od otrzymania decyzji. Osoba ubezpieczona nie płaci za takie postępowanie opłat sądowych.
Ile czasu jest na dochodzenie odszkodowania?
Roszczenia za szkodę na osobie mają określone terminy. Po ich upływie ubezpieczyciel lub sprawca może odmówić wypłaty, nawet jeśli odpowiedzialność i zakres obrażeń są dobrze udowodnione.
Nie warto więc czekać bez działania do całkowitego zakończenia leczenia. Powrót do zdrowia może trwać wiele lat, ale formalne zgłoszenie roszczeń trzeba rozpocząć odpowiednio wcześnie.
Terminy przedawnienia roszczeń z OC sprawcy
Na podstawie art. 442¹ Kodeksu cywilnego podstawowy termin przedawnienia roszczeń za szkodę wyrządzoną czynem niedozwolonym wynosi 3 lata. Termin liczy się od dnia, w którym poszkodowany dowiedział się o szkodzie i o osobie zobowiązanej do jej naprawienia. Nie może jednak upłynąć później niż 10 lat od dnia zdarzenia.
Jeżeli szkoda była skutkiem zbrodni lub występku, czyli czynu będącego przestępstwem, termin wynosi 20 lat od dnia popełnienia przestępstwa. Dotyczy to na przykład wypadku drogowego, który spowodował ciężki uszczerbek albo naruszenie sprawności narządu ciała trwające dłużej niż 7 dni, o którym mówi art. 177 Kodeksu karnego. Ofiary poważnych wypadków mają więc dużo czasu na zgłoszenie roszczeń, ale nadal powinny działać bez zbędnej zwłoki.
Roszczenia osoby małoletniej i skutki przerwania przedawnienia
Dzieci i młodzież korzystają ze szczególnej ochrony. Roszczenie małoletniego o naprawienie szkody na osobie nie może przedawnić się przed upływem 2 lat od uzyskania pełnoletności. W typowej sytuacji oznacza to, że termin upływa najwcześniej w dniu 20. urodzin poszkodowanego.
Warto znać także zasady przerwania biegu przedawnienia. Termin zostaje przerwany przez czynność przed sądem podjętą w celu dochodzenia roszczenia, na przykład złożenie pozwu lub wniosku o zawezwanie do próby ugodowej. Przerwanie może nastąpić także po zgłoszeniu szkody ubezpieczycielowi. Od tego momentu termin nie biegnie aż do wydania przez ubezpieczyciela pisemnej decyzji kończącej sprawę.
Co zrobić, gdy ubezpieczyciel zaniży odszkodowanie albo odmówi wypłaty?
Zaniżanie odszkodowań przez ubezpieczycieli zdarza się często. Towarzystwa ubezpieczeniowe działają dla zysku, dlatego na początku mogą proponować kwoty wynoszące tylko 30-50% rzeczywistej wartości roszczenia. Liczą przy tym, że osoba zmęczona skutkami wypadku zaakceptuje pierwszą propozycję i nie będzie dalej dochodzić swoich praw.
Odmowa wypłaty albo niska propozycja nie kończy sprawy. Jest to zwykle dopiero początek dalszych działań. Poszkodowany może sprawdzić argumenty ubezpieczyciela i skorzystać z kilku sposobów, aby zakwestionować jego decyzję.
Jak przeanalizować decyzję i uzasadnienie ubezpieczyciela?
Po otrzymaniu decyzji trzeba dokładnie przeczytać jej uzasadnienie. Ubezpieczyciel powinien wyjaśnić, dlaczego odmówił wypłaty konkretnego świadczenia albo zmniejszył żądaną kwotę. Powinien też udostępnić poszkodowanemu kopię orzeczenia lekarza, który oceniał stan zdrowia na jego zlecenie.
Ubezpieczyciele często twierdzą, że nie ma związku między wypadkiem a problemami zdrowotnymi. Mogą na przykład wskazywać na wcześniejsze zmiany zwyrodnieniowe. Innym argumentem bywa przyczynienie się poszkodowanego do szkody, takie jak niezapięcie pasów. Towarzystwo może też zbyt mocno obniżyć zwrot za opiekę lub prywatną rehabilitację. Każdy z tych argumentów można sprawdzić i odpowiedzieć na niego odpowiednimi dowodami.
Reklamacja, odwołanie i ponowne badanie medyczne
Pierwszym działaniem powinno być złożenie pisemnej reklamacji lub odwołania. W piśmie należy odnieść się do każdego argumentu ubezpieczyciela. Warto dołączyć nowe dokumenty, opinie lekarzy prowadzących oraz dokładną listę poniesionych wydatków. Podmiot rynku finansowego powinien odpowiedzieć na reklamację w ciągu 30 dni. W szczególnie trudnej sprawie termin może wynieść 60 dni.
Można także poprosić o ponowne badanie lub kolejną komisję lekarską. Ma to sens zwłaszcza wtedy, gdy wcześniejsza ocena została wykonana tylko na podstawie dokumentów, bez badania poszkodowanego. Podczas badania należy dokładnie opisać ból, ograniczenia ruchu i problemy z codziennym funkcjonowaniem. Pełny obraz stanu zdrowia może wpłynąć na wyższą ocenę uszczerbku.
Rzecznik Finansowy i inne pozasądowe sposoby rozwiązania sporu
Jeśli reklamacja nie przyniesie rezultatu, poszkodowany może poprosić o bezpłatną pomoc Rzecznika Finansowego. Rzecznik może zająć się indywidualną sprawą, poprosić ubezpieczyciela o wyjaśnienia i zażądać pełnych akt szkody. Taka interwencja czasem prowadzi do zmiany nieprawidłowej decyzji.
Możliwe jest także rozpoczęcie postępowania pozasądowego przy Rzeczniku Finansowym albo przed Sądem Polubownym przy Komisji Nadzoru Finansowego (KNF). Mediacja może pomóc zawrzeć ugodę bez wieloletniego procesu. Pozwala też uniknąć opłat sądowych i zaliczek na opinie biegłych.
Kiedy opłaca się skierować sprawę do sądu?
Proces sądowy może być potrzebny przy poważnych obrażeniach, zwłaszcza gdy różnica między ofertą ubezpieczyciela a rzeczywistą krzywdą wynosi kilkadziesiąt lub kilkaset tysięcy złotych. W sądzie duże znaczenie mają opinie niezależnych biegłych z odpowiednich dziedzin medycyny. Nie decydują wyłącznie oceny lekarzy wybranych przez ubezpieczyciela.
W procesie można uzyskać zadośćuczynienie zgodne z aktualnymi orzeczeniami sądów. Można też żądać odsetek ustawowych za opóźnienie, często liczonych od upływu 30 dni od zgłoszenia szkody. Przy obecnych stopach procentowych odsetki mogą wyraźnie zwiększyć końcową kwotę. Przed złożeniem pozwu warto jednak ocenić ryzyko, koszty oraz jakość zebranych dowodów.
Ubezpieczyciele często oceniają, czy opłaca im się prowadzić spór, biorąc pod uwagę dane statystyczne i fakt, że wiele osób nie chce iść do sądu. W procesie poszkodowany nie jest już tylko numerem szkody. Jego sytuację pokazują dokumenty medyczne, zeznania świadków, opis codziennych problemów i opinie niezależnych biegłych.
Przy rozliczeniu odszkodowania trzeba pamiętać także o podatkach. Na podstawie art. 21 ust. 1 pkt 3 i 4 ustawy o podatku dochodowym od osób fizycznych (PIT) odszkodowania i zadośćuczynienia za szkody osobowe, wypłacone na podstawie przepisów prawa cywilnego, wyroku sądu lub ugody, co do zasady są zwolnione z podatku dochodowego. Zwykle nie trzeba więc wpisywać tych kwot do rocznego zeznania PIT. Całą otrzymaną sumę można przeznaczyć na dalsze leczenie, przystosowanie mieszkania do niepełnosprawności i zabezpieczenie przyszłości.
artykuł partnera (wp)12